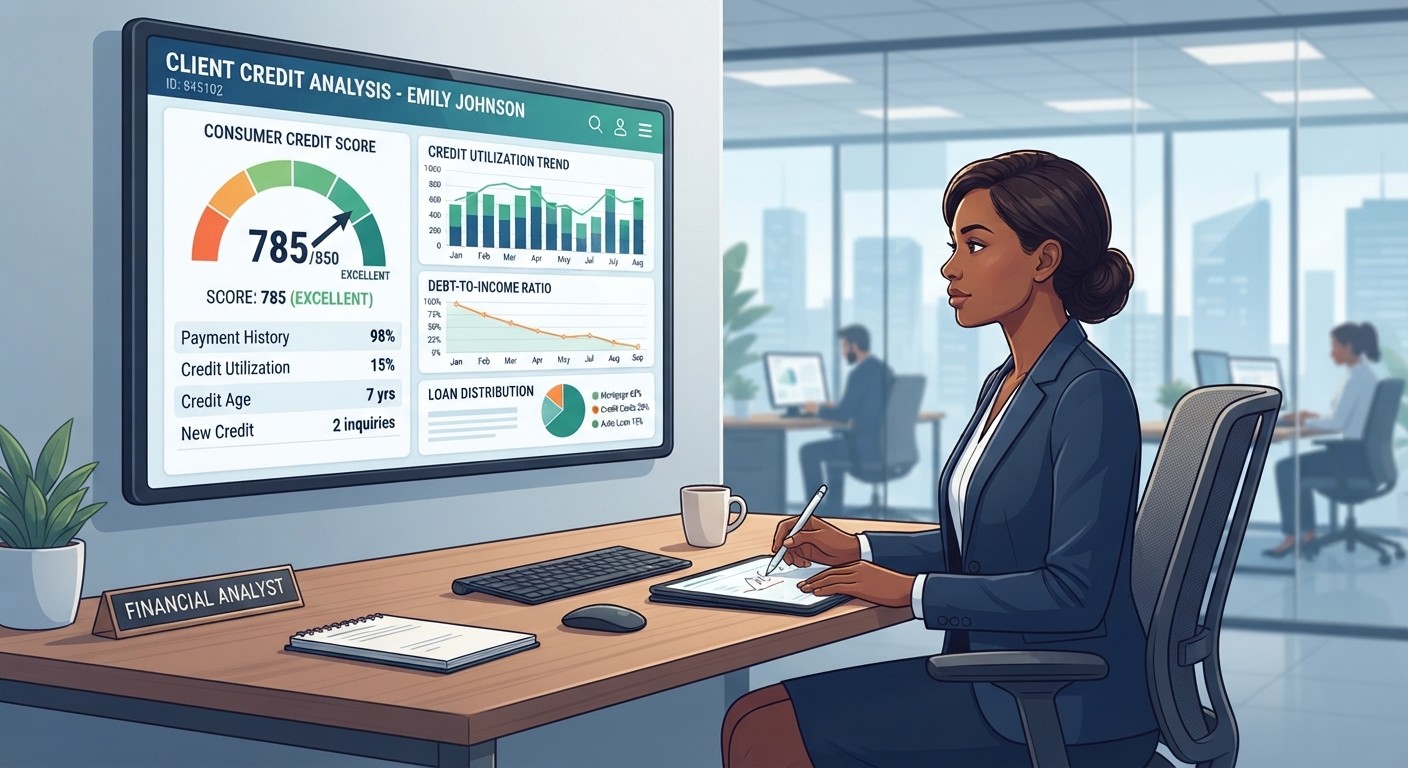
CONSUMER CREDIT ANALYSIS : FONDASI PENILAIAN RISIKO DALAM PEMBIAYAAN KEPADA KONSUMEN

October 15, 2026 admin
0

Keputusan untuk memberikan pinjaman kepada individu, baik berupa kartu kredit, Kredit Kendaraan Bermotor (KKB), Kredit Pemilikan Rumah (KPR), maupun pinjaman tanpa agunan (KTA), harus ditetapkan secara tepat. Lembaga keuangan seperti bank, perusahaan pembiayaan (multifinance), dan lembaga fintech harus memastikan bahwa peminjam memiliki kemampuan dan kemauan untuk melunasi utang tersebut.

Proses krusial di balik layar ini dikenal sebagai Consumer Credit Analysis (Analisis Kredit Konsumen).

Apa itu Consumer Credit Analysis?

Consumer Credit Analysis adalah proses evaluasi yang dilakukan oleh kreditur untuk menilai kelayakan kredit (creditworthiness) seorang individu pemohon pinjaman. Tujuannya adalah untuk mengukur tingkat risiko gagal bayar (default risk) sehingga lembaga keuangan dapat memutuskan apakah pinjaman akan disetujui, ditolak, atau disetujui dengan syarat tertentu (seperti suku bunga yang lebih tinggi atau plafon yang lebih kecil).

Berbeda dengan analisis kredit komersial atau korporasi yang berfokus pada laporan laba rugi perusahaan, arus kas bisnis, dan neraca perusahaan besar, analisis kredit konsumen berfokus pada finansial pribadi (personal finance), riwayat pinjaman individu, serta stabilitas pendapatan rumah tangga.

Prinsip Utama: Prinsip 5C dalam Kredit Konsumen

Dalam melakukan analisis kredit, para analis atau sistem otomatis (credit scoring engine) umumnya mengandalkan prinsip klasik 5C of Credit yang disesuaikan untuk konteks konsumen:

  1. Character (Karakter)
    • Mengacu pada integritas dan rekam jejak pemohon dalam memenuhi kewajiban keuangannya di masa lalu.
    • Indikator: Riwayat kredit pada biro informasi kredit (seperti SLIK OJK di Indonesia atau layanan sejenis di negara lain), kebiasaan membayar tagihan tepat waktu, serta catatan hukum atau kebangkrutan.
  2. Capacity (Kapasitas)
    • Mengukur kemampuan finansial pemohon untuk menghasilkan pendapatan yang cukup guna membayar cicilan baru ditambah cicilan utang yang sudah ada.
    • Indikator: Rasio utang terhadap pendapatan atau Debt-to-Income Ratio (DTI), jumlah tanggungan keluarga, dan kestabilan pekerjaan/usaha.
  3. Capital (Modal)
    • Mengacu pada aset atau kekayaan bersih (net worth) yang dimiliki konsumen, serta besar uang muka (down payment) yang dapat mereka setor untuk transaksi tertentu (misalnya KPR atau KKB).
    • Indikator: Tabungan, investasi, kepemilikan aset berharga, dan besarnya dana tunai yang dialokasikan sendiri untuk pembelian tersebut.
  4. Collateral (Agunan / Jaminan)
    • Aset atau barang yang dijaminkan oleh konsumen kepada kreditur sebagai bentuk mitigasi risiko jika terjadi gagal bayar.
    • Contoh: Sertifikat rumah untuk KPR atau BPKB kendaraan untuk pinjaman otomotif. (Catatan: Untuk pinjaman tanpa agunan atau unsecured loan, elemen ini ditiadakan dan risiko sepenuhnya bertumpu pada Character dan Capacity).
  5. Conditions (Kondisi)
    • Faktor eksternal yang dapat memengaruhi kemampuan pemohon untuk membayar kembali pinjamannya, seperti kondisi ekonomi makro, tren suku bunga, stabilitas industri tempat pemohon bekerja, atau regulasi pemerintah.

Tahapan dalam Proses Consumer Credit Analysis

Proses analisis kredit konsumen umumnya melibatkan beberapa tahapan sistematis berikut:

  • 1. Pengumpulan Data & Aplikasi Pinjaman: Konsumen mengisi formulir aplikasi dan menyerahkan dokumen pendukung seperti slip gaji, rekening koran, KTP, NPWP, dan dokumen kepemilikan aset.
  • 2. Verifikasi Data (Checking): Tim verifikasi memeriksa keabsahan dokumen, menghubungi bagian HR perusahaan tempat pemohon bekerja (employer check), serta melakukan survei tempat tinggal jika diperlukan.
  • 3. Pemeriksaan Riwayat Kredit: Kreditur menarik laporan riwayat kredit dari lembaga biro kredit resmi untuk melihat skor kredit (credit score) dan rekam jejak pinjaman aktif maupun macet di lembaga keuangan lain.
  • 4. Perhitungan Metrik Keuangan: Analis menghitung indikator kunci seperti Debt-to-Income Ratio (DTI) dan Disposable Income (sisa pendapatan setelah dikurangi kebutuhan pokok dan cicilan).
  • 5. Pengambilan Keputusan & Penentuan Harga (Pricing): Berdasarkan hasil analisis dan model credit scoring, pembiayaan disetujui atau ditolak. Jika disetujui, ditentukan pula besar suku bunga, tenor, dan plafon kredit yang proporsional dengan profil risiko konsumen.

Metrik Kunci yang Digunakan Analis

Dalam mengevaluasi kesehatan finansial konsumen, dua metrik utama yang sering digunakan adalah:

  • Debt-to-Income Ratio (DTI): Umumnya, lembaga keuangan menetapkan batas maksimum DTI (misalnya 35% hingga 40%). Jika total cicilan melebihi batas tersebut, risiko penolakan akan semakin tinggi.
  • Credit Score (Skor Kredit): Angka numerik yang merangkum keseluruhan riwayat kesehatan kredit seseorang. Skor yang tinggi mencerminkan risiko gagal bayar yang rendah, sehingga memudahkan persetujuan pinjaman dan memberikan akses terhadap suku bunga yang lebih kompetitif.

Tren Modern: Perubahan dalam Consumer Credit Analysis

Saat ini, lanskap analisis kredit konsumen mengalami transformasi besar berkat kemajuan teknologi:

  • Alternative Data & Machine Learning: Perusahaan fintech dan bank digital kini memanfaatkan data alternatif (seperti riwayat pembayaran utilitas, pola penggunaan smartphone, hingga perilaku transaksi digital) untuk menilai kelayakan kredit individu yang belum memiliki rekam jejak perbankan yang mapan (underbanked atau unbanked).
  • Otomasi Keputusan (Automated Decision Engine): Proses yang dulunya memakan waktu berhari-hari kini dapat diselesaikan dalam hitungan menit berkat algoritma kecerdasan buatan (AI) yang memproses data secara instan.

Kesimpulan

Consumer Credit Analysis bukan sekadar alat untuk menolak atau menyetujui pinjaman, melainkan instrumen manajemen risiko yang esensial bagi lembaga keuangan untuk menjaga kesehatan portofolio mereka. Di sisi lain, bagi konsumen, pemahaman mengenai prinsip-prinsip analisis ini dapat membantu mereka menjaga kesehatan finansial pribadi, memperbaiki skor kredit, dan mengelola utang dengan lebih bijak.

Jika Anda membutuhkan program pelatihan perbankan, percayakan kebutuhan Anda kepada Kalpata. Kalpata menyediakan program pelatihan perbankan sebagai berikut:

  • Banking Business Operation
  • Banking Risk Management
  • Risk Based Audit
  • Good Corporate Governance
  • Asset & Liability Management
  • Commercial Credit Analysis
  • Consumer Credit Analysis
  • Handling Non Performance Loan
  • Anti-Fraud & Whistle Blowing
  • Graphology
  • Banking Business Planning
  • Sharia Banking Operations
  • Bank Assurance Banking Business
  • Wealth Management
  • Key Performance Indicator
  • APU-PPT & PPPSPM
  • Integrity & Professionalism

Informasi pelatihan dan konsultasi dapat menghubungi:

Contact Person : Tri Putera, S.E. (Operations Manager)

Mobile/ Whatsapp : +6289513512939
COMMERCIAL CREDIT ANALYSIS : EVALUASI MENDALAM UNTUK MENILAI KELAYAKAN PEMBERIAN FASILITAS KREDIT KEPADA BADAN USAHA

October 8, 2026 admin
0

Dalam dunia perbankan dan lembaga keuangan, penyaluran pinjaman kepada perusahaan (kredit komersial) merupakan salah satu mesin penggerak utama pendapatan. Namun, aktivitas ini juga membawa risiko gagal bayar (default) yang signifikan.

Di sinilah peran Commercial Credit Analysis menjadi sangat krusial. Proses ini bukan sekadar mengecek kelengkapan dokumen, melainkan sebuah evaluasi mendalam untuk mengukur kesehatan finansial, kelayakan, dan kemampuan pemohon pinjaman dalam mengembalikan kewajibannya tepat waktu.

Apa itu Commercial Credit Analysis?

Commercial Credit Analysis adalah proses evaluasi yang dilakukan oleh analis kredit atau lembaga keuangan untuk menilai risiko yang melekat pada pemberian pinjaman modal kerja, pembiayaan investasi, atau fasilitas kredit lainnya kepada badan usaha (korporasi, UMKM, atau institusi komersial).

Tujuan utama dari analisis ini adalah untuk menjawab satu pertanyaan krusial: “Seberapa besar kemungkinan peminjam ini mampu melunasi pokok pinjaman beserta bunganya sesuai dengan jadwal yang disepakati?”

Prinsip Dasar: Kerangka Kerja “The 5 Cs of Credit”

Dalam melakukan analisis kredit komersial, analis umumnya mengandalkan kerangka kerja klasik namun sangat efektif yang dikenal sebagai The 5 Cs of Credit:

  1. Character (Karakter): Menilai integritas, reputasi, dan rekam jejak manajemen atau pemilik perusahaan, yang dilihat dari riwayat kredit yang baik, komitmen tinggi, dan kemauan untuk membayar utang.
  2. Capacity (Kapasitas): Mengukur kemampuan finansial perusahaan untuk menghasilkan arus kas yang cukup guna melunasi pinjaman. Ini dilihat dari rasio keuangan dan proyeksi arus kas masa depan.
  3. Capital (Modal): Meninjau seberapa banyak modal yang ditanamkan oleh pemilik atau pemegang saham ke dalam bisnis. Modal yang kuat menunjukkan keseriusan pemilik dan berfungsi sebagai penyangga (buffer) saat bisnis mengalami kerugian.
  4. Collateral (Agunan): Aset atau jaminan yang dijanjikan oleh perusahaan untuk mengamankan pinjaman jika terjadi gagal bayar. Analis menilai likuiditas dan nilai pasar dari agunan tersebut.
  5. Conditions (Kondisi): Memerhatikan faktor eksternal, seperti kondisi ekonomi makro, tren industri, regulasi pemerintah, dan tingkat persaingan pasar yang dapat memengaruhi kelangsungan bisnis peminjam.

Tahapan Utama dalam Proses Analisis Kredit Komersial

Proses analisis kredit komersial melibatkan beberapa tahapan sistematis untuk memastikan tidak ada risiko yang terlewat:

1. Pengumpulan dan Verifikasi Data

Analis mengumpulkan dokumen keuangan historis perusahaan, seperti:

  • Laporan Laba Rugi (Income Statement)
  • Neraca Keuangan (Balance Sheet)
  • Laporan Arus Kas (Cash Flow Statement)
  • Rekening koran perusahaan dan profil legalitas badan usaha.

2. Analisis Keuangan Mendalam (Financial Statement Analysis)

Pada tahap ini, analis menghitung dan mengevaluasi berbagai rasio keuangan penting, antara lain:

  • Rasio Likuiditas: Mengukur kemampuan memenuhi kewajiban jangka pendek (contoh: Current Ratio).
  • Rasio Solvabilitas/Leverage: Menilai sejauh mana aset perusahaan dibiayai oleh utang (contoh: Debt to Equity Ratio / DER).
  • Rasio Profitabilitas: Mengukur tingkat keuntungan dari operasional bisnis (contoh: Return on Assets / ROA, Net Profit Margin).
  • Rasio Aktivitas: Menilai efisiensi pengelolaan aset seperti perputaran persediaan dan piutang.

3. Analisis Proyeksi Arus Kas (Cash Flow Projection)

Bagi kredit komersial, Cash is King. Laba akuntansi belum tentu mencerminkan uang kas yang tersedia. Oleh karena itu, analis membuat proyeksi arus kas masa depan untuk memastikan perusahaan memiliki likuiditas yang cukup guna mencicil utang di tengah fluktuasi bisnis.

4. Analisis Industri dan Bisnis (Industry & Business Risk)

Mengkaji posisi kompetitif perusahaan di dalam industrinya. Apakah perusahaan merupakan pemimpin pasar? Bagaimana ancaman dari produk substitusi atau disrupsi teknologi? Analisis ini membantu memahami ketahanan bisnis terhadap siklus ekonomi.

5. Penyusunan Memo Kredit dan Keputusan Komite

Setelah seluruh analisis selesai, analis menyusun Credit Memo (laporan komprehensif yang merangkum temuan, analisis risiko, dan rekomendasi limit serta struktur pinjaman). Proposal ini kemudian diajukan kepada Komite Kredit untuk mendapatkan persetujuan akhir.

Tantangan Modern dalam Commercial Credit Analysis

Seiring perkembangan zaman, lanskap bisnis menghadapi berbagai dinamika baru yang menuntut adaptasi dalam analisis kredit, di antaranya:

  • Faktor ESG (Environmental, Social, and Governance): Lembaga keuangan kini semakin memperhatikan aspek keberlanjutan lingkungan dan tata kelola perusahaan sebagai bagian dari penilaian risiko jangka panjang.
  • Digitalisasi dan Big Data: Pemanfaatan analitik data tingkat lanjut dan otomatisasi membantu analis memproses data transaksi secara real-time untuk mendeteksi dini tanda-tanda penurunan kesehatan finansial (early warning system).

Kesimpulan

Commercial Credit Analysis adalah fondasi utama yang menjaga stabilitas sektor keuangan sekaligus memastikan bahwa modal disalurkan ke tangan bisnis yang produktif dan layak. Dengan menggabungkan analisis kuantitatif (laporan keuangan dan rasio) serta kualitatif (karakter manajemen dan kondisi industri), lembaga keuangan dapat meminimalkan risiko gagal bayar sekaligus mendukung pertumbuhan ekonomi yang berkelanjutan.

Jika Anda membutuhkan program pelatihan perbankan, percayakan kebutuhan Anda kepada Kalpata. Kalpata menyediakan program pelatihan perbankan sebagai berikut:

  • Banking Business Operation
  • Banking Risk Management
  • Risk Based Audit
  • Good Corporate Governance
  • Asset & Liability Management
  • Commercial Credit Analysis
  • Consumer Credit Analysis
  • Handling Non Performance Loan
  • Anti-Fraud & Whistle Blowing
  • Graphology
  • Banking Business Planning
  • Sharia Banking Operations
  • Bank Assurance Banking Business
  • Wealth Management
  • Key Performance Indicator
  • APU-PPT & PPPSPM
  • Integrity & Professionalism

Informasi pelatihan dan konsultasi dapat menghubungi:

Contact Person : Tri Putera, S.E. (Operations Manager)

Mobile/ Whatsapp : +6289513512939
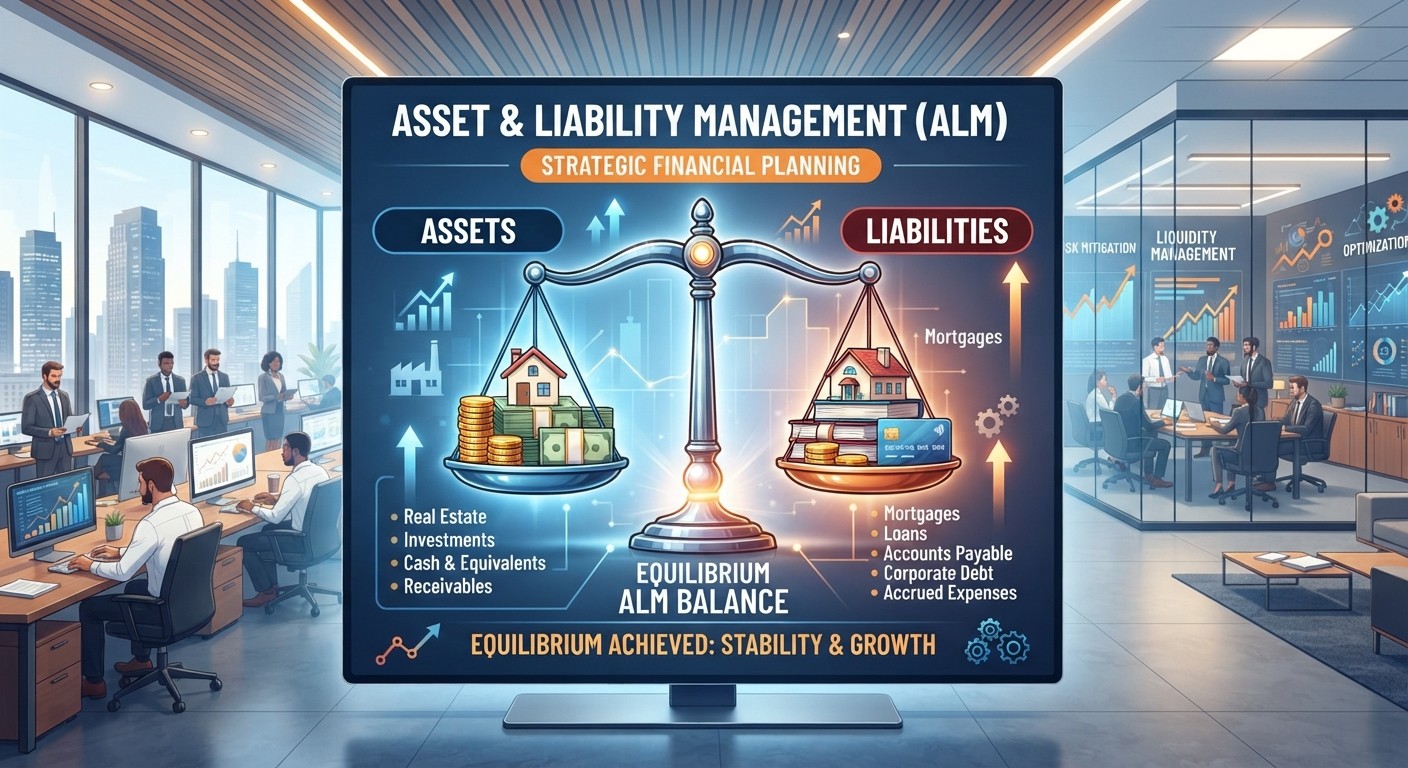
ASSET AND LIABILITY MANAGEMENT (ALM) : KUNCI PENGELOLAAN KEUANGAN PERUSAHAAN

October 1, 2026 admin
0

Dalam dunia keuangan modern, khususnya perbankan dan lembaga keuangan non-bank, pengelolaan risiko adalah fondasi utama keberlangsungan bisnis. Salah satu kerangka kerja strategis yang paling vital untuk menyeimbangkan risiko, likuiditas, dan profitabilitas adalah Asset and Liability Management (Manajemen Aset dan Liabilitas).

Apa itu Asset and Liability Management (ALM)?

ALM adalah serangkaian proses dan praktik manajemen strategis yang digunakan oleh institusi keuangan untuk mengoordinasikan pengelolaan aset dan liabilitas mereka. Tujuan utamanya adalah untuk memaksimalkan pendapatan bersih (pendapatan bunga) sekaligus menjaga profil risiko agar tetap berada dalam batas yang aman dan terkendali.

Secara sederhana, ALM membantu manajemen menjawab pertanyaan krusial: Bagaimana cara kita mengelola uang yang masuk (liabilitas) dan uang yang keluar/ditanamkan (aset) agar perusahaan tetap untung, likuid, dan aman dari guncangan ekonomi?

Komponen Utama dalam ALM

Untuk memahami cara kerja ALM, kita perlu melihat dua sisi neraca keuangan perusahaan:

  • Aset : Segala hal yang dimiliki oleh institusi yang menghasilkan pendapatan atau memiliki nilai ekonomis. Contohnya meliputi:
    • Pinjaman atau kredit yang diberikan kepada nasabah.
    • Portofolio investasi dan surat berharga (obligasi, saham).
    • Kas dan penempatan dana di bank lain.
  • Liabilitas : Kewajiban finansial atau utang institusi kepada pihak ketiga. Contohnya meliputi:
    • Simpanan nasabah (tabungan, giro, dan deposito berjangka).
    • Pinjaman yang diterima dari bank sentral atau institusi lain.
    • Penerbitan surat utang korporasi.

Risiko Utama yang Dikelola Melalui ALM

ALM berfokus pada mitigasi beberapa risiko finansial utama yang dapat mengancam kesehatan institusi:

  1. Risiko Suku Bunga (Interest Rate Risk): Fluktuasi suku bunga pasar dapat membuat biaya dana (cost of funds) meningkat, sementara pendapatan dari pinjaman tetap, yang pada akhirnya menggerus marjin keuntungan.
  2. Risiko Likuiditas (Liquidity Risk): Risiko di mana institusi gagal memenuhi kewajiban jangka pendeknya saat jatuh tempo (misalnya, penarikan dana besar-besaran oleh deposan secara bersamaan) karena aset tidak segera bisa dicairkan.
  3. Risiko Mata Uang Asing (Foreign Exchange Risk): Ketidakpastian akibat perubahan nilai tukar mata uang asing pada aset dan liabilitas yang berdenominasi valas.

Teknik dan Strategi Penerapan ALM

Dalam praktiknya, para pengelola risiko dan komite ALM (ALCO – Asset and Liability Committee) menggunakan berbagai pendekatan analitis untuk mengontrol posisi neraca:

  • Gap Analysis (Analisis Kesenjangan): Mengukur perbedaan antara aset dan liabilitas yang peka terhadap perubahan suku bunga dalam periode waktu tertentu. Hal ini membantu melihat apakah posisi neraca lebih menguntungkan saat suku bunga naik atau turun.
  • Duration Matching (Pencocokan Durasi): Menyelaraskan rata-rata durasi jatuh tempo antara aset dan liabilitas untuk meminimalkan sensitivitas nilai ekonomis ekuitas terhadap perubahan suku bunga.
  • Hedging (Lindung Nilai): Memanfaatkan instrumen derivatif keuangan, seperti Interest Rate Swaps (IRS), untuk mengunci suku bunga atau melindungi nilai aset dari risiko pasar.

Catatan Penting: Efektivitas ALM sangat bergantung pada kualitas data, akurasi peramalan ekonomi makro (seperti tren inflasi dan kebijakan suku bunga bank sentral), serta kecepatan respons manajemen terhadap dinamika pasar.

Manfaat Utama ALM yang Efektif

Penerapan ALM yang komprehensif memberikan berbagai keuntungan strategis bagi institusi keuangan, antara lain:

  • Optimalisasi Profitabilitas: Membantu menjaga kestabilan Net Interest Margin (NIM) di tengah ketidakpastian pasar.
  • Kepatuhan Regulasi: Memastikan perusahaan memenuhi standar likuiditas minimum yang ditetapkan oleh regulator, seperti rasio LCR (Liquidity Coverage Ratio) dan NSFR (Net Stable Funding Ratio).
  • Ketahanan Finansial: Membangun pertahanan yang kuat terhadap krisis likuiditas atau gejolak suku bunga ekstrem.

Kesimpulan

Asset and Liability Management (ALM) bukan sekadar fungsi akuntansi rutin, melainkan kompas strategis bagi institusi keuangan. Dengan pengelolaan aset dan liabilitas yang terintegrasi, perusahaan dapat menavigasi risiko secara proaktif, menjaga kepercayaan nasabah, serta mencapai pertumbuhan bisnis yang berkelanjutan dalam jangka panjang.

Jika Anda membutuhkan program pelatihan perbankan, percayakan kebutuhan Anda kepada Kalpata. Kalpata menyediakan program pelatihan perbankan sebagai berikut:

  • Banking Business Operation
  • Banking Risk Management
  • Risk Based Audit
  • Good Corporate Governance
  • Asset & Liability Management
  • Commercial Credit Analysis
  • Consumer Credit Analysis
  • Handling Non Performance Loan
  • Anti-Fraud & Whistle Blowing
  • Graphology
  • Banking Business Planning
  • Sharia Banking Operations
  • Bank Assurance Banking Business
  • Wealth Management
  • Key Performance Indicator
  • APU-PPT & PPPSPM
  • Integrity & Professionalism

Informasi pelatihan dan konsultasi dapat menghubungi:

Contact Person : Tri Putera, S.E. (Operations Manager)

Mobile/ Whatsapp : +6289513512939
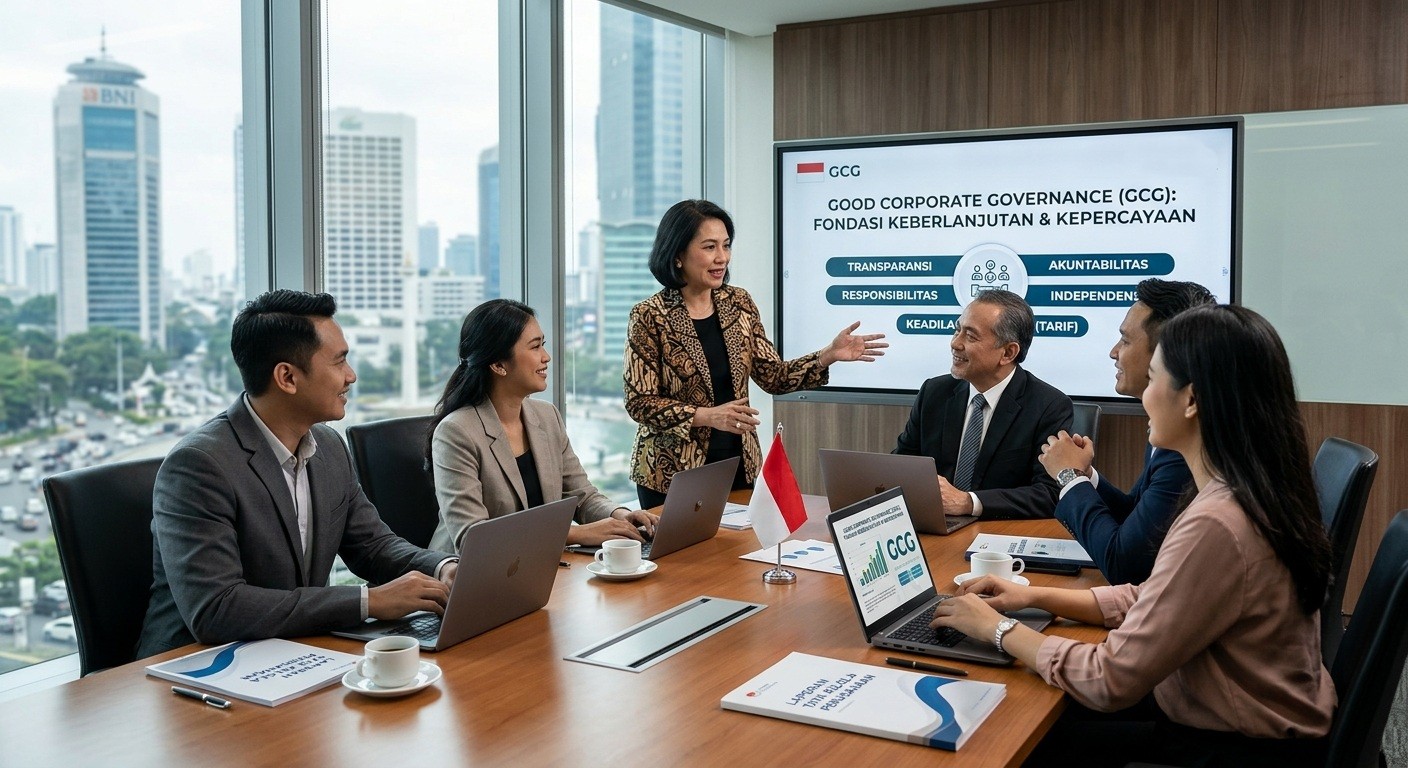
GOOD CORPORATE GOVERNANCE ( GCG ) : TATA KELOLA TRANSPARAN UNTUK KEBERLANJUTAN DAN KEPERCAYAAN BISNIS

September 21, 2026 admin
0

Di era persaingan global dan keterbukaan informasi saat ini, keberhasilan suatu perusahaan tidak lagi hanya diukur dari seberapa besar laba bersih yang diraih. Para investor, konsumen, dan regulator kini melihat sejauh mana perusahaan dikelola secara beretika, transparan, dan bertanggung jawab. Di sinilah Good Corporate Governance (GCG) atau Tata Kelola Perusahaan yang Baik memainkan peran krusial sebagai fondasi utama keberlanjutan bisnis.

Apa Itu Good Corporate Governance?

Good Corporate Governance adalah sistem, struktur, dan serangkaian aturan yang mengatur serta mengendalikan hubungan antara pengelola perusahaan (direksi), pemilik modal (pemegang saham), dewan pengawas (komisaris), serta pemangku kepentingan (stakeholders) lainnya.

Secara sederhana, GCG adalah panduan tentang bagaimana sebuah perusahaan dijalankan secara benar, adil, dan efisien untuk memberikan nilai tambah jangka panjang bagi seluruh pihak yang terlibat.

Prinsip Utama GCG (TARIF)

Di Indonesia, penerapan GCG mengacu pada lima prinsip dasar yang sering disingkat menjadi TARIF:

  1. Transparency (Keterbukaan Informasi) : Perusahaan wajib menyediakan informasi yang relevan, akurat, dan mudah diakses oleh pihak-pihak yang berkepentingan. Ini mencakup laporan keuangan, kepemilikan saham, hingga risiko-risko strategis perusahaan.
  2. Accountability (Akuntabilitas) : Adanya kejelasan fungsi, pelaksanaan, dan pertanggungjawaban organ perusahaan (Komisaris, Direksi, dan Rapat Umum Pemegang Saham). Pengelolaan perusahaan harus dapat dipertanggungjawabkan secara transparan dan rasional.
  3. Responsibility (Pertanggungjawaban) : Perusahaan harus mematuhi peraturan perundang-undangan yang berlaku serta melaksankan tanggung jawab sosial dan lingkungan (CSR). Perusahaan yang baik tidak hanya mengejar profit, tetapi juga peduli pada dampak sosial dan kelestarian alam.
  4. Independency (Kemandirian) : Perusahaan dikelola secara profesional tanpa benturan kepentingan dan tekanan dari pihak manapun yang tidak sesuai dengan peraturan perundang-undangan. Pengambilan keputusan harus murni didasarkan pada obyektivitas dan kepentingan terbaik perusahaan.
  5. Fairness (Kesetaraan dan Keadilan) : Perusahaan harus memberikan perlakuan yang adil dan setara kepada seluruh pemegang saham, baik pemegang saham mayoritas maupun minoritas, serta pemangku kepentingan lainnya sesuai dengan hak-hak mereka.

Mengapa GCG Sangat Penting bagi Perusahaan?

Penerapan GCG bukan sekadar formalitas untuk memenuhi regulasi pemerintah, melainkan investasi strategis yang memberikan berbagai manfaat konkret:

  • Meningkatkan Kepercayaan Investor: Perusahaan dengan tata kelola yang transparan dan akuntabel jauh lebih menarik bagi investor karena risiko kecurangan (fraud) atau salah urus dapat diminimalisasi.
  • Meminimalkan Risiko Bisnis: Mekanisme pengawasan internal yang ketat membantu manajemen mendeteksi dan mengantisipasi potensi risiko operasional, finansial, maupun hukum sejak dini.
  • Meningkatkan Efisiensi Operasional: Keputusan yang diambil berdasarkan data yang transparan dan proses yang terstruktur akan mengurangi pemborosan dan penyalahgunaan wewenang.
  • Memperkuat Citra & Reputasi Perusahaan: Perusahaan yang beretika dan bertanggung jawab sosial lebih mudah mendapatkan loyalitas pelanggan dan kepercayaan masyarakat luas.
  • Daya Saing di Pasar Global: Penerapan standar tata kelola internasional menjadi syarat mutlak jika perusahaan ingin melakukan ekspansi atau masuk ke pasar modal global.

Kesimpulan

Good Corporate Governance bukanlah produk instan, melainkan proses berkelanjutan yang membutuhkan komitmen dari pimpinan tertinggi (tone at the top) hingga seluruh tingkatan pegawai. Di tengah ketidakpastian ekonomi dunia, perusahaan yang mampu bertahan dan tumbuh secara konsisten adalah mereka yang memegang teguh prinsip transparansi, akuntabilitas, dan etika bisnis melalui penerapan GCG secara konsisten.

Jika Anda membutuhkan program pelatihan perbankan, percayakan kebutuhan Anda kepada Kalpata. Kalpata menyediakan program pelatihan perbankan sebagai berikut:

  • Banking Business Operation
  • Banking Risk Management
  • Risk Based Audit
  • Good Corporate Governance
  • Asset & Liability Management
  • Commercial Credit Analysis
  • Consumer Credit Analysis
  • Handling Non Performance Loan
  • Anti-Fraud & Whistle Blowing
  • Graphology
  • Banking Business Planning
  • Sharia Banking Operations
  • Bank Assurance Banking Business
  • Wealth Management
  • Key Performance Indicator
  • APU-PPT & PPPSPM
  • Integrity & Professionalism

Informasi pelatihan dan konsultasi dapat menghubungi:

Contact Person : Tri Putera, S.E. (Operations Manager)

Mobile/ Whatsapp : +6289513512939
RISK BASED AUDIT : PEMERIKSAAN UNTUK MENYELARASKAN SELURUH PERENCANAAN DENGAN TUJUAN STRATEGIS PERUSAHAAN

September 14, 2026 admin
0

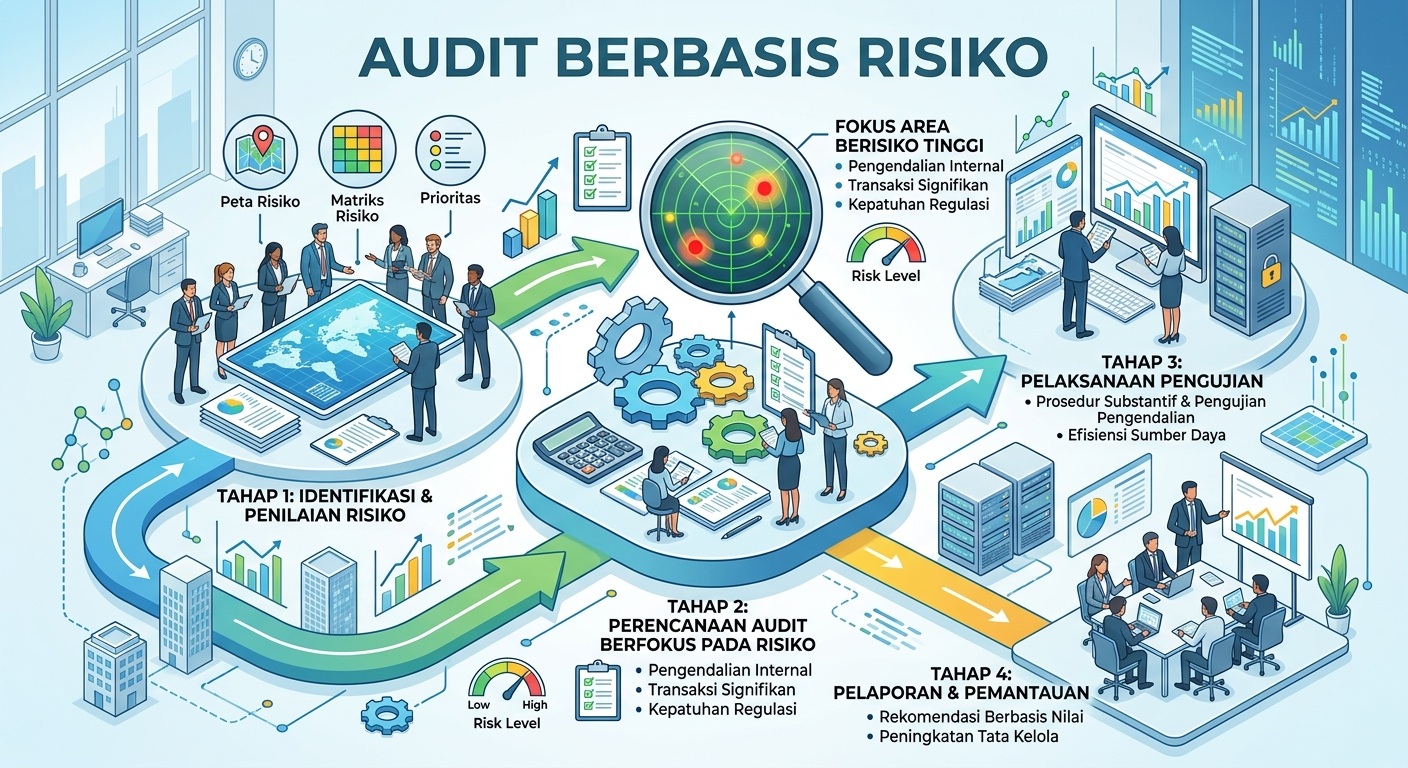
Audit Berbasis Risiko (Risk-Based Audit/RBA) adalah pendekatan modern dalam dunia pengauditan yang menempatkan area berisiko tinggi sebagai prioritas utama pengujian.

Berbeda dengan audit tradisional yang memeriksa transaksi secara merata atau berbasis sampel acak sederhana, RBA menyelaraskan seluruh perencanaan dan prosedur audit dengan profil risiko serta tujuan strategis organisasi.

Mengapa Menggunakan Audit Berbasis Risiko?

Dalam lanskap bisnis yang semakin kompleks, sumber daya audit (waktu, personel, dan anggaran) selalu terbatas. Memeriksa setiap detail aktivitas perusahaan bukan hanya tidak efisien, tetapi juga berpotensi meloloskan ancaman-ancaman besar yang tidak teridentifikasi.

  • Efisiensi Sumber Daya: Fokus dialokasikan pada area yang paling berpotensi merugikan atau mengganggu kelangsungan bisnis.
  • Nilai Tambah bagi Strategi Perusahaan: Auditor tidak sekadar menemukan kesalahan administratif, tetapi juga mengidentifikasi celah tata kelola yang relevan dengan tujuan direksi.
  • Fokus pada Pencegahan: Membantu manajemen mendeteksi risiko sebelum risiko tersebut terealisasi menjadi kerugian atau penyimpangan (fraud).

3 Pilar Utama Risiko Audit

Dalam penerapan Risk-Based Audit, auditor mengukur risiko keseluruhan berdasarkan formula dasar risiko audit yang terdiri dari tiga elemen:

Risiko Audit = Risiko Bawaan x Risiko Pengendalian x Risiko Deteksi

Jenis RisikoPenjelasan
Risiko Bawaan (Inherent Risk)Kerentanan suatu aktivitas/akun terhadap kesalahan atau kecurangan tanpa mempertimbangkan pengendalian internal (misal: industri keuangan yang teregulasi ketat atau transaksi kas bernominal besar).
Risiko Pengendalian (Control Risk)Risiko bahwa sistem pengendalian internal yang ada gagal mencegah atau mendeteksi kesalahan secara tepat waktu.
Risiko Deteksi (Detection Risk)Risiko bahwa prosedur yang dilakukan auditor gagal menemukan kesalahan yang sebenarnya ada. Ini satu-satunya risiko yang dapat dikontrol langsung oleh auditor.

Tahapan Pelaksanaan Risk-Based Audit

Prosedur RBA dijalankan secara terstruktur melalui tiga tahapan utama:

+-------------------------------------------------------+
| 1. Perencanaan & Penilaian Risiko (Risk Assessment)    |
|    • Identifikasi tujuan & profil bisnis               |
|    • Pemetaan & penentuan tingkat risiko (Risk Matrix) |
+-------------------------------------------------------+
                           │
                           ▼
+-------------------------------------------------------+
| 2. Pengujian & Evaluasi (Risk Response)               |
|    • Uji efektivitas pengendalian internal (TOC)      |
|    • Prosedur substantif pada area berisiko tinggi    |
+-------------------------------------------------------+
                           │
                           ▼
+-------------------------------------------------------+
| 3. Pelaporan & Tindak Lanjut (Reporting)              |
|    • Temuan berbasis dampak risiko                    |
|    • Rekomendasi perbaikan untuk manajemen            |
+-------------------------------------------------------+

1. Perencanaan dan Penilaian Risiko (Risk Assessment)

Auditor mempelajari konteks organisasi, identifikasi proses bisnis utama, dan menganalisis matriks risiko. Area yang dikategorikan High Risk akan mendapatkan alokasi jam kerja dan sampel yang jauh lebih besar dibanding area Low Risk.

2. Pengujian Pengendalian dan Substantif (Risk Response)

Auditor menguji apakah sistem pencegahan yang dibuat manajemen (internal control) berfungsi dengan baik. Jika pengendalian dinilai lemah, pengujian substantif terhadap data dan transaksi akan diperdalam.

3. Pelaporan Berbasis Risiko (Reporting)

Laporan hasil audit tidak hanya menyajikan daftar temuan kesalahan, tetapi juga mengurutkan temuan tersebut berdasarkan tingkat signifikansi dampak risiko terhadap organisasi, lengkap dengan rekomendasi perbaikannya.

Tantangan dalam Penerapan RBA

  • Ketergantungan pada Kualitas Penilaian Risiko: Jika manajemen atau auditor salah mengidentifikasi risiko utama sejak awal, area vital bisa terlewat dari pemeriksaan.
  • Perubahan Dinamika Bisnis: Risiko bisnis bersifat dinamis. Auditor harus terus memperbarui profil risiko seiring dengan munculnya teknologi baru, regulasi baru, atau perubahan kondisi pasar.
  • Kebutuhan Kompetensi Auditor: Auditor dituntut tidak hanya menguasai akuntansi/teknik sampling, tetapi juga memahami proses bisnis secara komprehensif serta mampu berpikir strategis.

Jika Anda membutuhkan program pelatihan perbankan, percayakan kebutuhan Anda kepada Kalpata. Kalpata menyediakan program pelatihan perbankan sebagai berikut:

  • Banking Business Operation
  • Banking Risk Management
  • Risk Based Audit
  • Good Corporate Governance
  • Asset & Liability Management
  • Commercial Credit Analysis
  • Consumer Credit Analysis
  • Handling Non Performance Loan
  • Anti-Fraud & Whistle Blowing
  • Graphology
  • Banking Business Planning
  • Sharia Banking Operations
  • Bank Assurance Banking Business
  • Wealth Management
  • Key Performance Indicator
  • APU-PPT & PPPSPM
  • Integrity & Professionalism

Informasi pelatihan dan konsultasi dapat menghubungi:

Contact Person : Tri Putera, S.E. (Operations Manager)

Mobile/ Whatsapp : +6289513512939
MANAJEMEN RISIKO PERBANKAN : PANDUAN LENGKAP MENJAGA BENTENG KEUANGAN

September 7, 2026 admin
0

Manajemen Risiko Perbankan : Panduan Lengkap Menjaga Benteng Keuangan

Dalam industri perbankan, risiko adalah konsekuensi tak terpisahkan dari setiap keputusan bisnis. Ketika sebuah bank menyalurkan kredit, memperdagangkan mata uang, atau meluncurkan aplikasi mobile banking, lembaga tersebut secara langsung mengundang berbagai bentuk risiko.

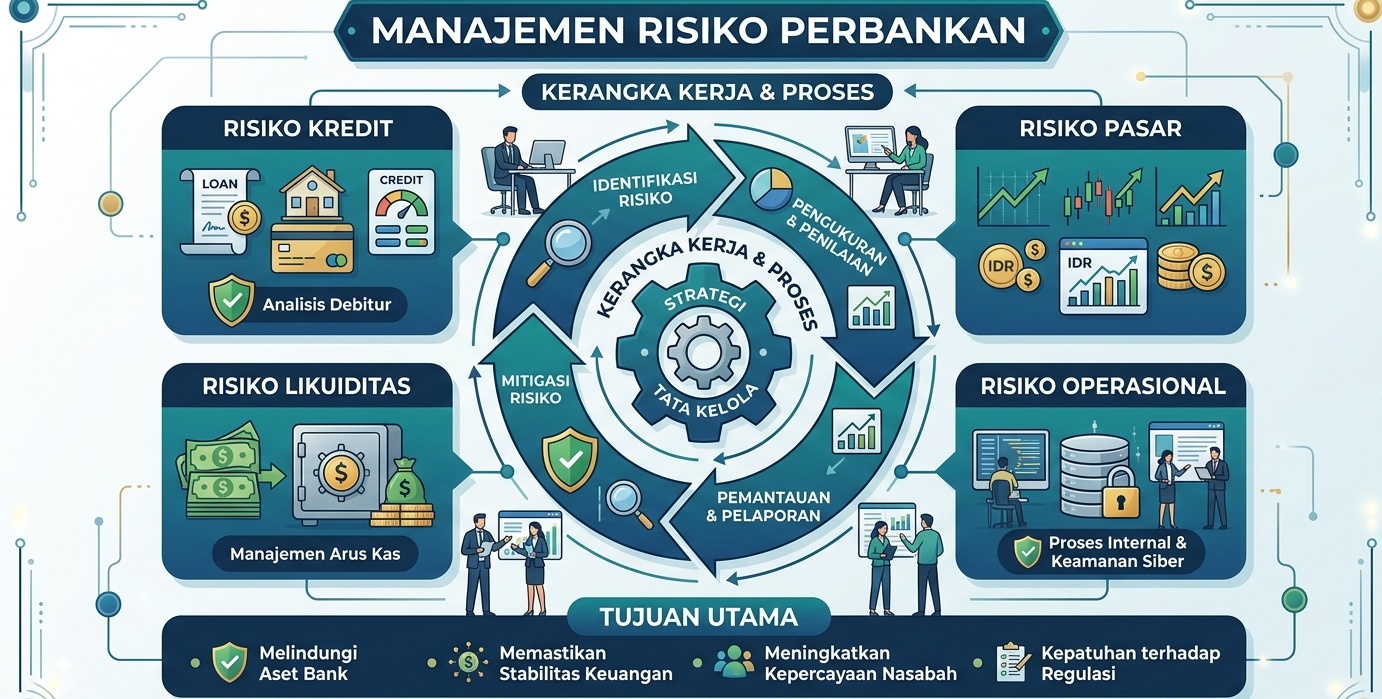
Manajemen risiko perbankan adalah kerangka kerja komprehensif yang dirancang untuk mengidentifikasi, mengukur, memantau, dan mengendalikan risiko-risiko tersebut guna melindungi modal, menjaga profitabilitas, dan menjamin stabilitas sistem keuangan.

1. Mengapa Manajemen Risiko Sangat Vital bagi Bank?

Berbeda dengan perusahaan manufaktur atau ritel, institusi perbankan beroperasi dengan tingkat leverage yang sangat tinggi, karena sebagian besar dana yang dikelola adalah milik nasabah (dana pihak ketiga). Kegagalan dalam mengelola risiko tidak hanya berdampak pada bank itu sendiri, tetapi juga berpotensi memicu dampaknya terhadap seluruh perekonomian (risiko sistemik).

Manajemen risiko yang efektif memberikan manfaat utama :

  • Menjaga Kelangsungan Usaha (Going Concern) : Memastikan bank memiliki cadangan modal yang cukup saat terjadi guncangan ekonomi.
  • Kepatuhan Regulator (Regulatory Compliance) : Memenuhi standar ketat seperti Kerangka Kerja Basel (Basel III/IV) dan regulasi lokal seperti yang ditetapkan oleh Otoritas Jasa Keuangan (OJK) dan Bank Indonesia (BI).
  • Perlindungan Reputasi dan Kepercayaan : Kepercayaan nasabah adalah fondasi perbankan, karena sekali reputasi cedera, maka risiko penarikan dana massal bisa terjadi dalam hitungan jam.

2. Kategori Utama Risiko Perbankan

Otoritas regulasi (seperti OJK melalui POJK No. 18/POJK.03/2016) dan standar internasional membagi risiko perbankan menjadi beberapa kategori utama :

Kategori RisikoDeskripsiContoh Kasus
Risiko KreditRisiko kerugian akibat debitur atau pihak lawan (counterparty) gagal memenuhi kewajibannya.Meningkatnya rasio kredit macet (Non-Performing Loan / NPL) akibat krisis ekonomi.
Risiko PasarKerugian pada posisi portofolio akibat pergerakan harga pasar (suku bunga, nilai tukar, ekuitas).Penurunan nilai obligasi pemerintah yang dipegang bank saat suku bunga acuan melonjak.
Risiko LikuiditasKetidakmampuan bank memenuhi kewajiban jatuh tempo tanpa timbul kerugian yang tak terduga.Penarikan dana simpanan skala besar secara mendadak yang memaksa bank menjual aset rugi.
Risiko OperasionalKerugian akibat kegagalan proses internal, kelalaian manusia, kerusakan sistem, atau kejadian eksternal.Gangguan pada core banking system atau serangan siber (ransomware).
Risiko KepatuhanKerugian hukum atau sanksi akibat tidak mematuhi peraturan perundang-undangan.Sanksi denda akibat lemahnya prosedur Anti-Pencucian Uang (APU/PPT).
Risiko ReputasiPenurunan tingkat kepercayaan pemangku kepentingan yang bersumber dari persepsi negatif.Pemberitaan media secara masif mengenai kebocoran data nasabah.
Risiko StrategisKetidaktepatan dalam pengambilan atau pelaksanaan keputusan strategis bisnis.Kegagalan akuisisi atau investasi besar-besaran pada teknologi yang salah.
Risiko HukumTuntutan hukum atau lemahnya aspek yuridis dalam perjanjian pinjaman/agunan.Sengketa kepemilikan aset jaminan saat eksekusi kredit macet.

3. Kerangka Kerja & Proses Manajemen Risiko

Untuk mengelola seluruh risiko di atas, bank menggunakan siklus tata kelola yang terstruktur:

1. Identifikasi Risiko

Proses mengenali dan memahami seluruh risiko yang ada pada lini produk, transaksi, proses operasional, serta portofolio investasi bank.

2. Pengukuran & Evaluasi

Menilai seberapa besar dampak dan probabilitas terjadinya risiko. Bank menggunakan instrumen kualitatif maupun kuantitatif seperti Value at Risk (VaR), Stress Testing, dan pemodelan NPL.

3. Mitigasi & Pengendalian

Menentukan respons terhadap risiko: menghindari (avoid), mengencangkan kontrol internal (mitigate), memindahkan risiko melalui asuransi (transfer), atau menerima risiko dalam batas toleransi (accept).

4. Pemantauan & Pelaporan

Pemantauan secara terus-menerus terhadap profil risiko (Risk Profile) dan batas toleransi risiko (Risk Appetite), yang dilaporkan secara berkala kepada Direksi dan Regulator.

4. Model Tiga Lini Pertahanan (Three Lines Model)

Salah satu tata kelola terpenting dalam manajemen risiko perbankan adalah penerapan model pertahanan tiga lapis untuk memastikan check and balance :

  1. Lini Pertama (Operational Management) : Unit bisnis dan operasional cabang yang berhadapan langsung dengan transaksi harian. Mereka bertanggung jawab langsung dalam mengidentifikasi dan mengendalikan risiko di lapangan.
  2. Lini Kedua (Risk Management & Compliance) : Unit independen yang merancang kebijakan risiko, memantau batas risiko, serta memastikan seluruh aktivitas mematuhi ketentuan regulasi.
  3. Lini Ketiga (Internal Audit) : Memberikan evaluasi objektif dan independen atas efektivitas tata kelola lini pertama dan kedua kepada Komite Audit dan Dewan Komisaris.

5. Tantangan dan Tren Masa Depan

Pengelolaan risiko perbankan terus bertransformasi seiring perkembangan jaman:

  • Pemanfaatan Artificial Intelligence (AI) & Big Data : Bank mengadopsi AI dan machine learning untuk mendeteksi transaksi fraud secara real-time serta melakukan penilaian skor kredit (credit scoring) yang lebih presisi.
  • Ketahanan Siber (Cyber Resilience) : Seiring berkembangnya digital banking, potensi serangan siber menjadi ancaman operasional nomor satu.
  • Risiko Keuangan Terkait Iklim (Climate Risk) : Bank kini dituntut memperhitungkan risiko perubahan iklim terhadap aset jaminan dan portofolio kredit industri yang tinggi emisi karbon.

Kesimpulan

Manajemen risiko di bank bukan sekadar bagian dari kepatuhan hukum, melainkan bagian integral dari strategi bisnis. Bank yang sehat bukanlah bank yang sama sekali tidak mengambil risiko, melainkan bank yang memahami, mengukur, dan mengendalikan risikonya secara cermat untuk meraih pertumbuhan yang berkelanjutan.

Jika Anda membutuhkan program pelatihan perbankan, percayakan kebutuhan Anda kepada Kalpata. Kalpata menyediakan program pelatihan perbankan sebagai berikut:

  • Banking Business Operation
  • Banking Risk Management
  • Risk Based Audit
  • Good Corporate Governance
  • Asset & Liability Management
  • Commercial Credit Analysis
  • Consumer Credit Analysis
  • Handling Non Performance Loan
  • Anti-Fraud & Whistle Blowing
  • Graphology
  • Banking Business Planning
  • Sharia Banking Operations
  • Bank Assurance Banking Business
  • Wealth Management
  • Key Performance Indicator
  • APU-PPT & PPPSPM
  • Integrity & Professionalism

Informasi pelatihan dan konsultasi dapat menghubungi:

Contact Person : Tri Putera, S.E. (Operations Manager)

Mobile/ Whatsapp : +6289513512939
BANKING BUSINESS OPERATIONS : MEKANISME TERINTEGRASI UNTUK MENGELOLA KEBERLANGSUNGAN BISNIS BANK

September 1, 2026 admin
0

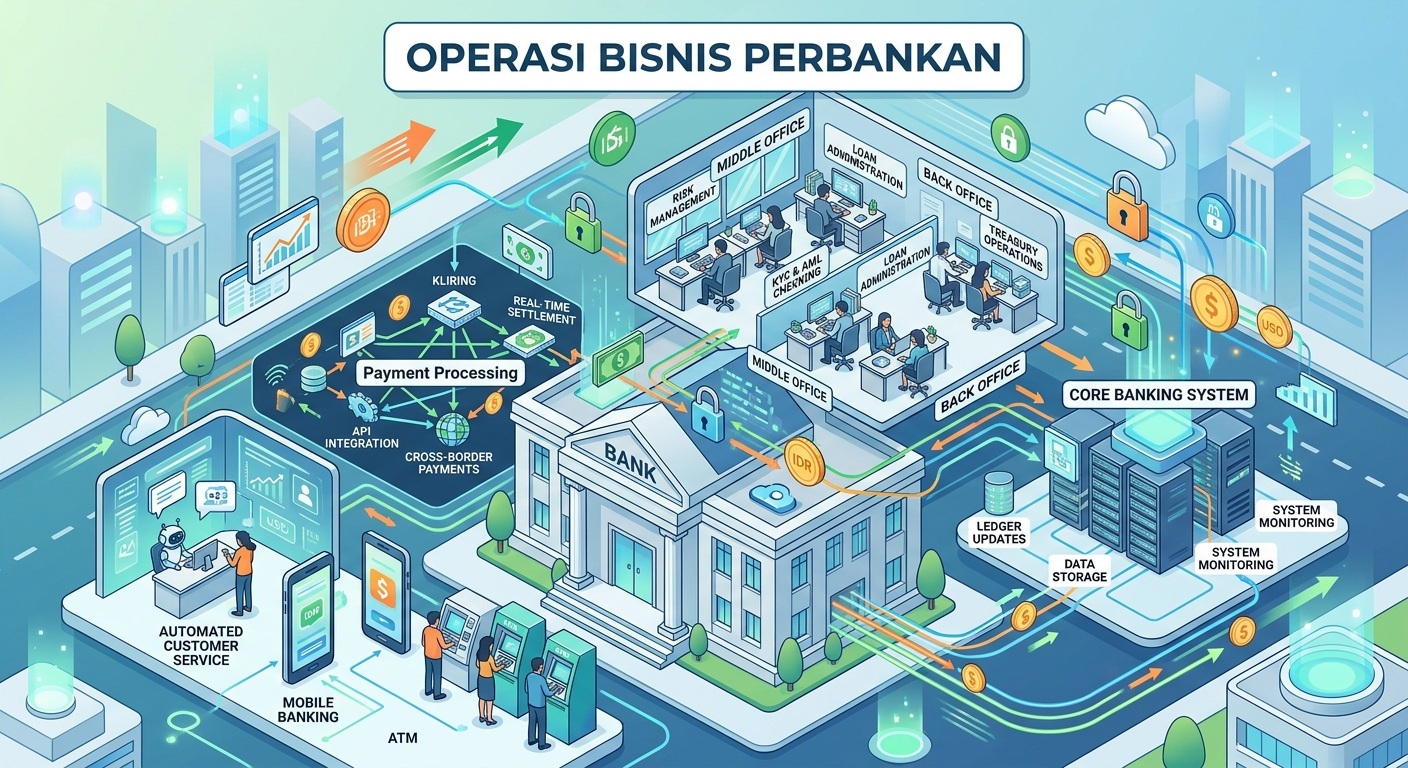
Operasi bisnis perbankan (banking business operations) adalah mesin utama yang menjalankan seluruh aktivitas, transaksi, serta layanan di lembaga keuangan. Bidang ini mencakup proses dari garda depan (front office) hingga sistem pendukung teknologis di belakang layar (back office).

Struktur Utama Operasi Perbankan

Operasi perbankan terbagi menjadi tiga divisi utama yang saling terintegrasi:

  1. Front Office (Garda Depan)
    • Fungsi: Interaksi langsung dengan nasabah.
    • Cakupan: Layanan teller, customer service, manajemen hubungan (relationship management), serta penjualan produk simpanan, pinjaman, atau investasi.
    • Fokus: Pengalaman pengguna (user experience) dan akuisisi nasabah.
  2. Middle Office (Manajemen Risiko & Kepatuhan)
    • Fungsi: Memastikan aktivitas perbankan berjalan aman dan mematuhi regulasi.
    • Cakupan: Manajemen risiko kredit, analisis risiko pasar, pemantauan Anti-Money Laundering (AML), serta program Know Your Customer (KYC).
    • Fokus: Mitigasi risiko operasional, reputasi, dan finansial.
  3. Back Office (Pemrosesan Intern & Sistem)
    • Fungsi: Pengolahan data, penyelesaian transaksi, dan pemeliharaan sistem.
    • Cakupan: Kliring dan setelmen transaksi, pembukuan akuntansi, administrasi kredit (loan processing), serta IT infrastructure support.
    • Fokus: Efisiensi operasional, akurasi data, dan keandalan sistem.

Pilar Utama Operasi Perbankan Modern

Pilar OperasiDeskripsi UtamaKomponen Kunci
Manajemen Transaksi & PembayaranPemrosesan lalu lintas uang antarbank maupun domestik.RTGS, SKNBI, transaksi kartu, payment gateway.
Operasi Kredit & PinjamanAlur dari pengajuan, verifikasi, pencairan, hingga pelunasan.Underwriting, credit scoring, jaminan, penagihan (collection).
Keamanan & KepatuhanPerlindungan data dan pencegahan kejahatan finansial.Verifikasi identitas (KYC), pemantauan transaksi mencurigakan (AML), enkripsi data.
Teknologi Core BankingSistem pusat yang mencatat seluruh basis data nasabah dan saldo.Pemrosesan real-time, API integration, keamanan cloud.

Tren Digitalisasi dalam Operasi Perbankan

  • Otomatisasi Proses (RPA): Penggunaan robotik software untuk mengurus pekerjaan administratif berulang, seperti verifikasi dokumen dan rekonsiliasi data harian.
  • Transformasi Core Banking ke Cloud: Migrasi dari infrastruktur legacy ke arsitektur berbasis cloud agar pemrosesan transaksi lebih cepat dan responsif.
  • AI & Machine Learning: Penerapan kecerdasan buatan untuk deteksi kecurangan (fraud detection) secara real-time dan evaluasi kelayakan kredit yang lebih presisi.

Jika Anda membutuhkan program pelatihan perbankan, percayakan kebutuhan Anda kepada Kalpata. Kalpata menyediakan program pelatihan perbankan sebagai berikut:

  • Banking Business Operation
  • Banking Risk Management
  • Risk Based Audit
  • Good Corporate Governance
  • Asset & Liability Management
  • Commercial Credit Analysis
  • Consumer Credit Analysis
  • Handling Non Performance Loan
  • Anti-Fraud & Whistle Blowing
  • Graphology
  • Banking Business Planning
  • Sharia Banking Operations
  • Bank Assurance Banking Business
  • Wealth Management
  • Key Performance Indicator
  • APU-PPT & PPPSPM
  • Integrity & Professionalism

Informasi pelatihan dan konsultasi dapat menghubungi:

Contact Person : Tri Putera, S.E. (Operations Manager)

Mobile/ Whatsapp : +6289513512939
POJK NOMOR 19 TAHUN 2025 : KEMUDAHAN AKSES PEMBIAYAAN KEPADA UMKM

August 19, 2026 admin
0

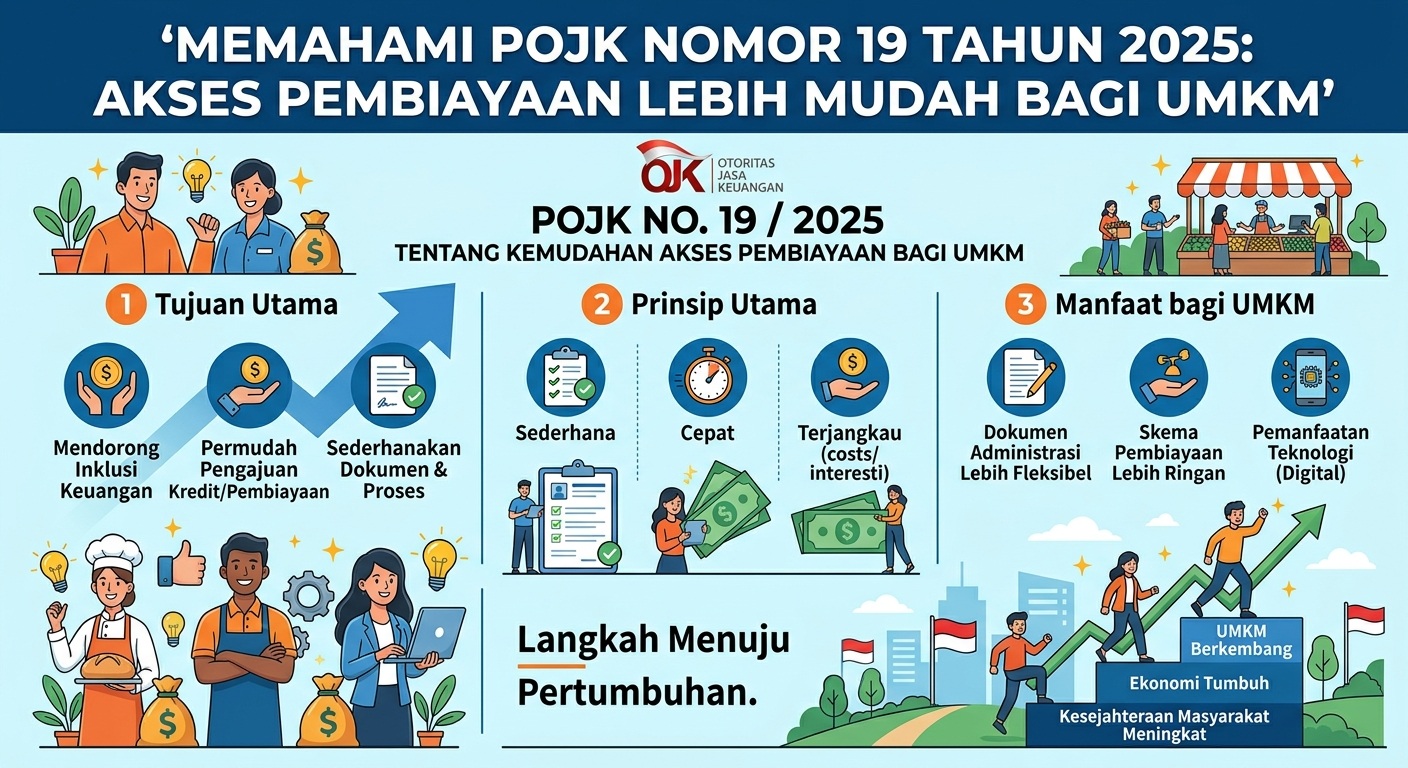
Otoritas Jasa Keuangan (OJK) resmi menerbitkan Peraturan Otoritas Jasa Keuangan (POJK) Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan Kepada Usaha Mikro, Kecil, dan Menengah. Regulasi ini hadir sebagai turunan langsung dari Pasal 249 ayat (3) Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).

Langkah strategis ini dirancang untuk mendobrak hambatan administratif dan struktural yang selama ini menghambat pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) dalam memperoleh pembiayaan formal dari lembaga keuangan.

1. Latar Belakang dan Urgensi Penerbitan

Meskipun UMKM menjadi tulang punggung perekonomian Indonesia, isu credit gap atau keterbatasan akses terhadap modal masih menjadi tantangan mendasar. Persyaratan agunan yang kaku, proses administrasi yang rumit, serta penilaian risiko konvensional sering kali menolak pelaku usaha kecil.

POJK 19/2025 diterbitkan untuk menciptakan ekosistem keuangan yang inklusif dan adaptif. Lembaga Jasa Keuangan (LJK), baik perbankan (Bank Umum, BPR, BPRS), maupun Lembaga Keuangan Non-Bank (LKNB), diwajibkan untuk mempermudah penyaluran dana ke sektor UMKM tanpa mengabaikan aspek kehati-hatian (prudential principles).

2. Lima Prinsip Utama Pembiayaan UMKM

Dalam penyaluran pembiayaan, Lembaga Jasa Keuangan wajib mengacu pada 5 prinsip utama:

  1. Mudah: Prosedur dan persyaratan pengajuan dibuat lebih sederhana dan tidak berbelit-belit.
  2. Tepat: Pembiayaan disesuaikan dengan kebutuhan nyata dan karakteristik usaha pelaku UMKM.
  3. Cepat: Proses evaluasi dan kepastian pencairan dana dilakukan dalam jangka waktu yang efisien.
  4. Murah: Biaya transaksi, bunga, atau margin efisien serta terjangkau.
  5. Inklusif: Memjangkau seluruh lapisan pelaku UMKM secara adil dan merata di berbagai daerah.

3. Poin-Poin Kunci yang Diatur dalam POJK 19/2025

Poin PengaturanPenjelasan Utama
Penyederhanaan Administrasi & TeknologiMendorong pemanfaatan teknologi informasi dan layanan perbankan digital untuk proses credit scoring dan verifikasi data, sehingga UMKM unbanked atau underbanked dapat terjangkau.
Kebijakan Pembiayaan KhususLJK diwajibkan menyusun kebijakan khusus yang lebih fleksibel dalam menilai kelayakan kredit UMKM, tidak hanya bergantung pada agunan fisik.
Integrasi Rencana Bisnis (RBB)Penyaluran kredit/pembiayaan UMKM wajib dimasukkan ke dalam Rencana Bisnis Bank/LJK dan dilaporkan realisasinya secara berkala kepada OJK.
Tata Kelola & Manajemen RisikoPenyelenggaraan kemudahan akses tetap wajib diimbangi dengan mitigasi risiko, penetapan limit risiko, dan pengawasan aktif oleh Direksi serta Komisaris.

4. Dampak Bagi Pelaku UMKM dan Lembaga Keuangan

Bagi Pelaku UMKM

  • Akses Modal Lebih Luas: Hambatan berkas dan agunan dapat diminimalkan dengan skema evaluasi berbasis credit scoring alternatif.
  • Proses Pencairan Lebih Cepat: Menjawab kebutuhan modal kerja mendesak.
  • Perlindungan Terjamin: Mengalihkan ketergantungan UMKM dari jeratan pinjaman online ilegal/rentenir ke lembaga keuangan formal berizin OJK.

Bagi Lembaga Jasa Keuangan (LJK)

  • Standardisasi Prosedur: Kejelasan regulasi memberikan kepastian hukum bagi LJK dalam berinovasi membuat produk kredit UMKM.
  • Penguatan Portofolio: Mendorong diversifikasi penyaluran dana ke sektor riil yang produktif.
  • Kewajiban Adaptasi Sistem: LJK (khususnya BPR/BPRS) dituntut memperbarui tata kelola internal dan sistem manajemen risiko agar sesuai dengan ketentuan baru.

Kesimpulan

POJK Nomor 19 Tahun 2025 menjadi katalis penting dalam mempercepat inklusi keuangan dan memperkuat ketahanan ekonomi nasional berbasis UMKM. Dengan kepastian hukum ini, sinergi antara regulasi OJK, kesiapan perbankan/LKNB, dan pendampingan UMKM di daerah diharapkan mampu memperluas penyaluran modal kerja secara signifikan.

Jika Anda membutuhkan program pelatihan POJK terkini, percayakan kebutuhan Anda kepada Kalpata. Kalpata menyediakan program pelatihan POJK terkini sebagai berikut:

  • POJK Nomor 8 Tahun 2023 : Penerapan Program APU-PPT & PPPSPM
  • POJK Nomor 22 Tahun 2023 : Perlindungan Konsumen di Sektor Jasa Keuangan
  • POJK Nomor 19 Tahun 2025 : Kemudahan Akses Pembiayaan kepada UMKM

Informasi pelatihan dan konsultasi dapat menghubungi:

Contact Person : Tri Putera, S.E. (Operations Manager)

Mobile/ Whatsapp : +6289513512939
POJK NOMOR 22 TAHUN 2023 : PERLINDUNGAN KONSUMEN DI SEKTOR JASA KEUANGAN

August 10, 2026 admin
0

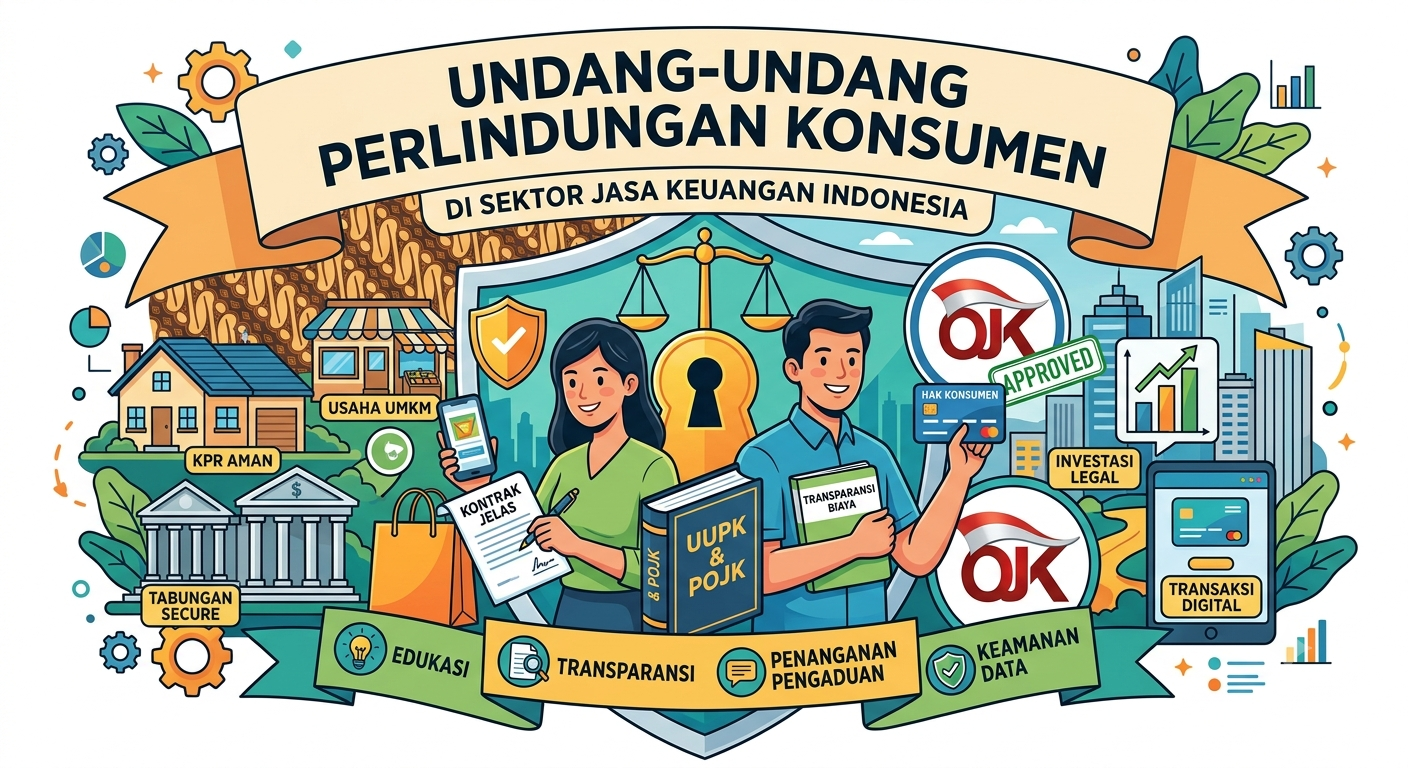
POJK Nomor 22 Tahun 2023: Perlindungan Konsumen di Sektor Jasa Keuangan

Pesatnya perkembangan teknologi dan inovasi produk keuangan, mulai dari perbankan digital, investasi online, hingga pinjaman berbasis aplikasi, membawa kemudahan sekaligus risiko baru bagi masyarakat. Tanpa regulasi yang ketat, ketimpangan informasi antara penyedia jasa dan nasabah dapat memicu praktik bisnis yang merugikan. Oleh karena itu, penguatan payung hukum perlindungan konsumen sektor keuangan menjadi prioritas nasional di Indonesia.

Payung Hukum Utama

Sistem hukum perlindungan konsumen keuangan di Indonesia ditopang oleh beberapa regulasi utama:

  1. UU No. 8 Tahun 1999 tentang Perlindungan Konsumen (UUPK) : Landasan umum yang mengatur hak dasar konsumen, iktikad baik pelaku usaha, serta larangan klausula baku yang merugikan.
  2. UU No. 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) : Regulasi omnibus yang memperkuat perlindungan nasabah, menekankan pengawasan perilaku pelaku usaha (market conduct), serta mengedepankan pemulihan kerugian nasabah (restorative justice).
  3. POJK No. 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan : Peraturan Otoritas Jasa Keuangan yang menjadi payung operasional terkini bagi seluruh Pelaku Usaha Jasa Keuangan (PUJK), mencakup aturan desain produk, transparansi, penagihan, hingga sanksi administratif.

Prinsip Utama Perlindungan Konsumen

Otoritas Jasa Keuangan (OJK) menetapkan beberapa prinsip mendasar yang wajib diterapkan oleh PUJK:

  • Keadilan dan Kesetaraan: Memperlakukan konsumen secara tidak diskriminatif.
  • Keterbukaan dan Transparansi: Memberikan informasi yang rinci, akurat, dan tidak menyesatkan mengenai suku bunga, biaya tersembunyi, serta risiko produk.
  • Edukasi dan Literasi Keuangan: Kewajiban bagi PUJK untuk menyelenggarakan program peningkatkan literasi keuangan secara berkala.
  • Kerahasiaan dan Keamanan Data: Menjaga data pribadi nasabah dan melarang penyalahgunaan data untuk kepentingan pihak ketiga tanpa persetujuan.
  • Penanganan Pengaduan yang Efektif: Menyediakan saluran pengaduan serta mekanisme penyelesaian sengketa yang cepat dan terjangkau.

Ketentuan Penting yang Perlu Diketahui Konsumen

1. Aturan Penagihan Utang (Debt Collection)

POJK 22/2023 menetapkan batasan tegas terkait tata cara penagihan utang untuk mencegah intimidasi:

  • Dilarang menggunakan ancaman, kekerasan, atau tindakan yang mempermalukan.
  • Penagihan hanya dilakukan kepada konsumen yang bersangkutan (bukan kontak darurat).
  • Penagihan di tempat domisili hanya diperbolehkan pada hari Senin–Sabtu, pukul 08.00–20.00 waktu setempat (di luar hari libur nasional).

2. Penanganan Pengaduan dan Sengketa

Jika timbul masalah antara konsumen dan penyedia jasa:

  1. Internal Dispute Resolution: Konsumen terlebih dahulu menyampaikan pengaduan langsung ke lembaga keuangan terkait.
  2. External Dispute Resolution: Jika tidak tercapai kesepakatan, konsumen dapat meneruskan laporan ke OJK atau memanfaatkan Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK) untuk mediasi atau arbitrase.

Kesimpulan

Regulasi perlindungan konsumen di sektor jasa keuangan bertujuan menciptakan ekosistem keuangan yang sehat, transparan, dan terpercaya. Meskipun regulasi sudah semakin ketat, namun masyarakat juga dituntut untuk cerdas, seperti teliti membaca syarat dan ketentuan sebelum bertransaksi, memastikan lembaga keuangan berizin resmi OJK, serta manfaatkan hak pengaduan jika menemukan indikasi pelanggaran.

Jika Anda membutuhkan program pelatihan POJK terkini, percayakan kebutuhan Anda kepada Kalpata. Kalpata menyediakan program pelatihan POJK terkini sebagai berikut:

  • POJK Nomor 8 Tahun 2023 : Penerapan Program APU-PPT & PPPSPM
  • POJK Nomor 22 Tahun 2023 : Perlindungan Konsumen di Sektor Jasa Keuangan
  • POJK Nomor 19 Tahun 2025 : Kemudahan Akses Pembiayaan kepada UMKM

Informasi pelatihan dan konsultasi dapat menghubungi:

Contact Person : Tri Putera, S.E. (Operations Manager)

Mobile/ Whatsapp : +6289513512939
POJK NOMOR 8 TAHUN 2023 : PENERAPAN PROGRAM APU-PPT & PPPSPM

August 3, 2026 admin
0

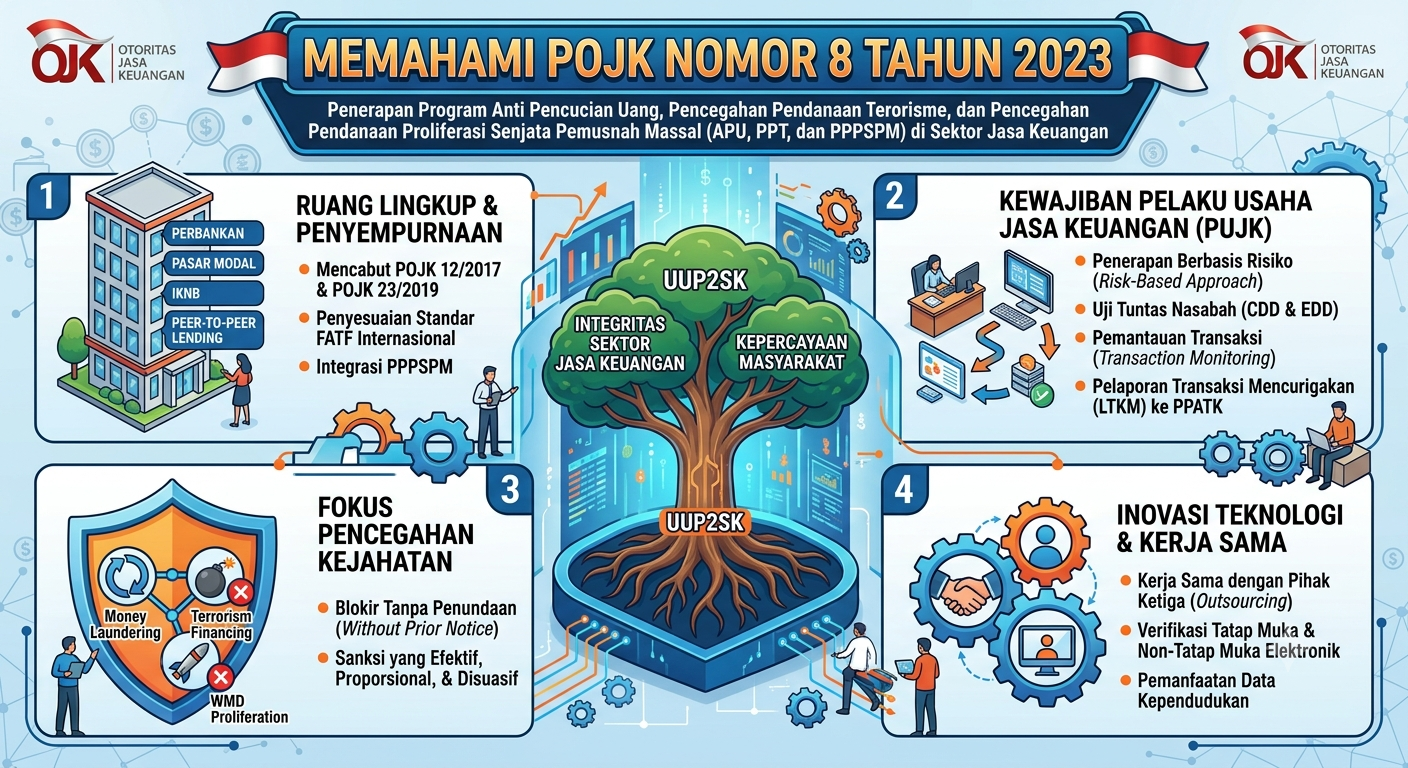
POJK Nomor 8 Tahun 2023: Penerapan Program APU-PPT & PPPSPM (Anti Pencucian Uang, Pencegahan Pendanaan Terorisme, dan Pencegahan Pendanaan Proliferasi Senjata Pemusnah Massal)

Di era digitalisasi keuangan yang semakin pesat, potensi risiko yang dihadapi oleh masyarakat sebagai konsumen jasa keuangan juga semakin kompleks. Mulai dari kejahatan siber, penyalahgunaan data pribadi, hingga sengketa transaksi keuangan yang tak kunjung usai. Menjawab tantangan ini, Otoritas Jasa Keuangan (OJK) menerbitkan Peraturan OJK (POJK) Nomor 8 Tahun 2023.

Regulasi ini hadir sebagai pembaruan komprehensif atas aturan perlindungan konsumen sebelumnya, sekaligus menjadi landasan hukum yang lebih kokoh bagi Pelaku Usaha Jasa Keuangan (PUJK) dan masyarakat.

Mengapa POJK Nomor 8 Tahun 2023 Diterbitkan?

POJK Nomor 8 Tahun 2023 tentang Penerapan Program Anti Pencucian Uang, Pencegahan Pendanaan Terorisme, dan Pencegahan Pendanaan Pendanaan Proliferasi Senjata Pemusnah Massal di Sektor Jasa Keuangan.

Secara umum, regulasi ini bertujuan untuk:

  1. Memperkuat Tata Kelola PUJK: Memastikan lembaga keuangan memiliki sistem penyaringan dan pengawasan yang ketat.
  2. Mitigasi Risiko Kejahatan Keuangan: Mencegah pemanfaatan sektor jasa keuangan untuk tindak pidana pencucian uang (TPPU) dan pendanaan terorisme.
  3. Meningkatkan Kepercayaan Publik: Membangun ekosistem keuangan yang transparan, akuntabel, dan aman bagi seluruh pengguna jasa.

Poin-Poin Kunci dalam POJK Nomor 8 Tahun 2023

Aturan ini mewajibkan seluruh PUJK (mulai dari perbankan, pasar modal, perasuransian, pembiayaan, hingga penyelenggara fintech) untuk menerapkan standar baru yang lebih ketat :

1. Penerapan Identifikasi dan Verifikasi Nasabah (CDD & EDD)

PUJK diwajibkan melakukan Customer Due Diligence (CDD) secara menyeluruh. Untuk nasabah atau transaksi yang berisiko tinggi, lembaga wajib menerapkan Enhanced Due Diligence (EDD) guna memastikan legalitas dana dan identitas pemilik manfaat sebenarnya (Beneficial Owner).

2. Pengawasan Berbasis Risiko (Risk-Based Approach)

Lembaga keuangan tidak lagi hanya mencatat transaksi secara pasif, tetapi harus menilai tingkat risiko dari setiap produk, nasabah, wilayah, dan jalur distribusi (distribution channel).

3. Kewajiban Pelaporan yang Lebih Responsif

Sistem pemantauan transaksi harus mampu mendeteksi profil transaksi yang mencurigakan secara real-time atau cepat, lalu melaporkannya kepada Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) sesuai batas waktu yang ditentukan.

4. Pemanfaatan Teknologi dan Perlindungan Data

Di tengah maraknya layanan online, POJK ini menuntut PUJK untuk memanfaatkan teknologi verifikasi yang andal (seperti verifikasi biometrik/data kependudukan) tanpa mengabaikan aspek kerahasiaan dan keamanan data pribadi nasabah.

Dampak Positif Bagi Masyarakat dan Industri

Bagi Masyarakat / KonsumenBagi Industri Jasa Keuangan
Keamanan Transaksi: Meminimalkan risiko akun atau rekening disalahgunakan oleh pihak yang tidak bertanggung jawab.Reputasi Terjaga: Meningkatkan kredibilitas lembaga keuangan di mata publik dan investor internasional.
Data Lebih Terlindungi: Pemanfaatan data pribadi wajib mengikuti standar keamanan ketat.Kepastian Hukum: Memiliki acuan standar operasional yang jelas dalam mengelola risiko kejahatan keuangan.

Kesimpulan

POJK Nomor 8 Tahun 2023 bukan sekadar tumpukan aturan birokrasi, melainkan langkah strategis OJK untuk menciptakan ekosistem keuangan Indonesia yang sehat, aman, dan tepercaya.

Bagi kita sebagai konsumen, transparansi dalam memberikan data yang valid saat bertransaksi di lembaga keuangan merupakan bentuk partisipasi aktif dalam menjaga integritas sistem keuangan nasional.

Jika Anda membutuhkan program pelatihan POJK terkini, percayakan kebutuhan Anda kepada Kalpata. Kalpata menyediakan program pelatihan POJK terkini sebagai berikut:

  • POJK Nomor 8 Tahun 2023 : Penerapan Program APU-PPT & PPPSPM
  • POJK Nomor 22 Tahun 2023 : Perlindungan Konsumen di Sektor Jasa Keuangan
  • POJK Nomor 19 Tahun 2025 : Kemudahan Akses Pembiayaan kepada UMKM

Informasi pelatihan dan konsultasi dapat menghubungi:

Contact Person : Tri Putera, S.E. (Operations Manager)

Mobile/ Whatsapp : +6289513512939