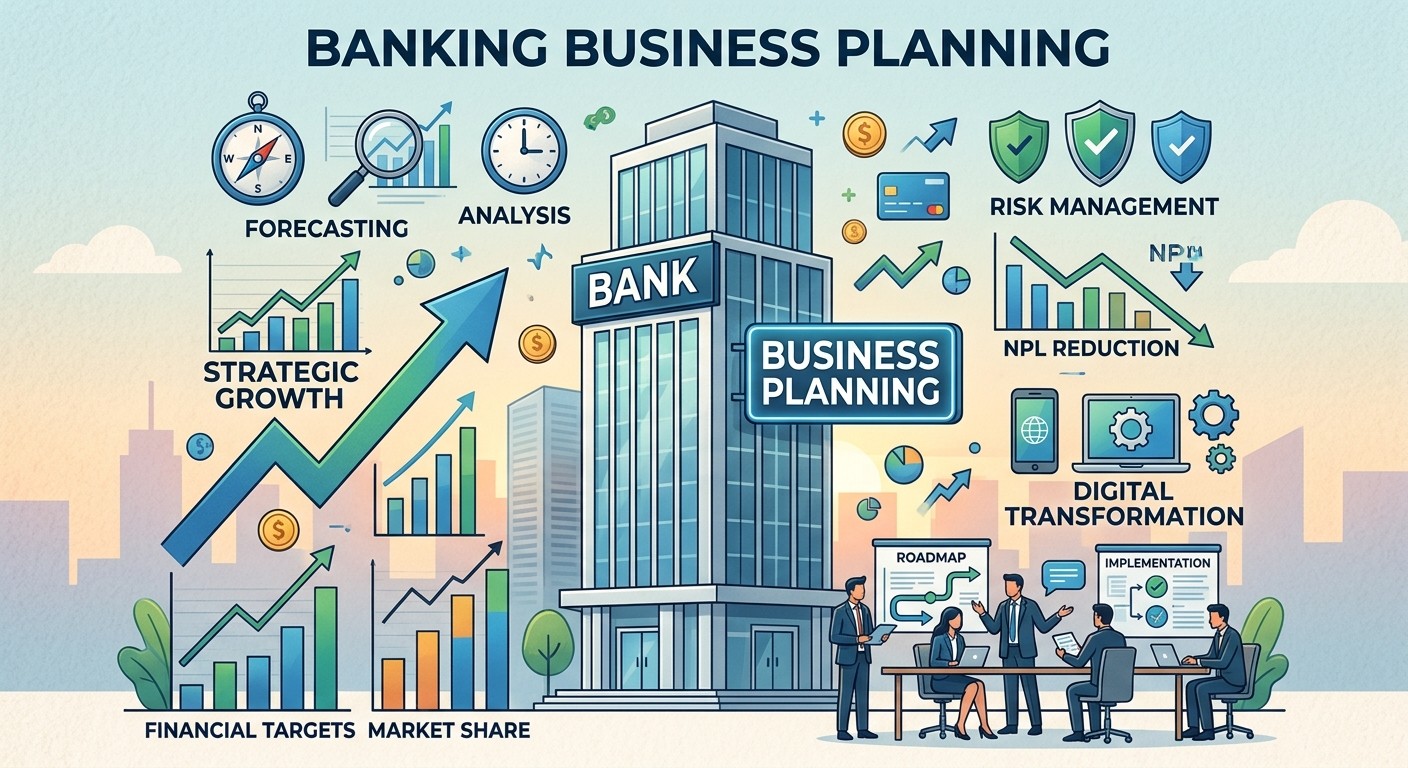
Di tengah laju pergeseran teknologi, ketidakpastian ekonomi global, dan dinamika regulasi yang terus berkembang, industri perbankan mengalami transformasi paling masif dalam sejarah modern. Bank tidak lagi sekadar tempat menyimpan dan meminjam uang; kini bank telah bertransformasi menjadi penyedia ekosistem finansial digital.
Dalam lanskap persaingan yang begitu cepat, Perencanaan Bisnis Perbankan (Banking Business Planning) yang matang bukan lagi sekadar dokumen formalitas tahunan untuk memenuhi kewajiban regulator, melainkan sebuah peta jalan (roadmap) strategis yang menentukan hidup-matinya sebuah lembaga keuangan.
1. Menatap Pilar Utama Perencanaan Bisnis Perbankan
Perencanaan bisnis perbankan adalah proses sistematis untuk menentukan arah strategis, target finansial, serta alokasi sumber daya bank dalam jangka pendek (1 tahun), menengah (3 tahun), hingga jangka panjang. Ada 4 pilar utama yang menjadi fondasi dalam penyusunannya:
A. Strategi Pertumbuhan Finansial (Financial Growth Strategy)
Pilar ini berfokus pada target-target finansial kuantitatif, seperti:
- Pertumbuhan Dana Pihak Ketiga (DPK): Strategi penyerapan simpanan melalui giro, tabungan, dan deposito.
- Penyaluran Kredit/Pembiayaan: Menentukan segmen prioritas (retail, UMKM, korporasi, atau komersial) dengan prinsip kehati-hatian (prudential banking).
- Target Profitabilitas & Efisiensi: Menjaga tingkat Margin Bunga Bersih (Net Interest Margin / NIM) serta efisiensi operasional (Cost to Income Ratio / CIR).
B. Manajemen Risiko & Kepatuhan (Risk & Compliance)
Bank adalah industri yang berbasis pada rasa percaya (trust). Perencanaan bisnis harus menyelaraskan target pertumbuhan dengan batas toleransi risiko (risk appetite). Ini mencakup pengawasan terhadap risiko kredit (NPL), risiko likuiditas (LDR/LCR), risiko pasar, hingga kepatuhan terhadap regulasi perbankan.
C. Transformasi Digital & Teknologi Informasi
Perencanaan bisnis modern wajib mencantumkan investasi pada infrastruktur digital. Mulai dari pengembangan aplikasi mobile banking, integrasi API (Open Banking), modernisasi sistem Core Banking, hingga penerapan kecerdasan buatan (AI) untuk deteksi penipuan (fraud detection) dan analisis perilaku nasabah.
D. Sumber Daya Manusia & Budaya Organisasi
Teknologi tercanggih pun memerlukan talenta yang kompeten. Perencanaan bisnis harus mencakup program reskilling dan upskilling karyawan agar siap menghadapi era perbankan digital, sekaligus membangun budaya kerja yang adaptif dan berintegritas.
2. Tantangan Utama dalam Menyusun Rencana Bisnis Bank saat Ini
Penyusunan Rencana Bisnis Bank (RBB) kini menghadapi tantangan yang jauh lebih kompleks dibanding satu dekade lalu:
┌──────────────────────────────────────────────────────────────────┐
│               TANTANGAN UTAMA PERBANKAN MODERN                   │
├────────────────────────────────┬─────────────────────────────────┤
│ 1. Disrupsi Fintech & Neobank  │ Persaingan ketat dalam gaet     │
│                                │ nasabah muda & ekosistem digital│
├────────────────────────────────┼─────────────────────────────────┤
│ 2. Ketidakpastian Makroekonomi │ Volatilitas suku bunga & risiko │
│                                │ inflasi global                  │
├────────────────────────────────┼─────────────────────────────────┤
│ 3. Keamanan Digital            │ Ancaman *data breach* & serangan│
│                                │ siber yang makin canggih        │
├────────────────────────────────┼─────────────────────────────────┤
│ 4. Tuntutan ESG / Green Bank   │ Kewajiban menyalurkan kredit ke │
│                                │ sektor berkelanjutan            │
└────────────────────────────────┴─────────────────────────────────┘
3. Langkah Strategis Menyusun Banking Business Plan yang Adaptif
Agar rencana bisnis tidak sekadar menjadi “dokumen pajangan”, berikut adalah langkah-langkah praktis yang perlu diterapkan manajemen bank:
- Analisis Lingkungan Eksternal & Internal secara Komprehensif Gunakan pendekatan berbasis data (data-driven) untuk mengevaluasi tren pasar, perilaku nasabah, pergerakan kompetitor, serta kelemahan/keunggulan internal bank.
- Penetapan Target Berbasis Stress Testing Target pertumbuhan tidak boleh disusun atas dasar optimisme semata. Bank harus melakukan stress test untuk menguji ketahanan bisnis jika terjadi skenario terburuk (misal: lonjakan NPL atau guncangan likuiditas).
- Penyelarasan Ekosistem (Ecosystem Partnership) Bank tidak dapat berdiri sendiri. Perencanaan bisnis harus membuka ruang kolaborasi dengan pemain e-commerce, fintech, otomotif, hingga properti untuk memperluas jangkauan layanan.
- Integrasi Prinsip Keuangan Berkelanjutan (Sustainable Finance/ESG) Meningkatnya kepedulian terhadap perubahan iklim menuntut bank memasukkan kriteria Environmental, Social, and Governance (ESG) dalam penilaian portofolio kreditnya.
Kesimpulan
Banking Business Planning bukan lagi latihan statistik atau sekadar pemenuhan regulasi semata, melainkan instrumen navigasi utama bagi jajaran manajemen perbankan. Di era yang serba cepat dan dinamis ini, bank yang akan bertahan dan memenangkan pasar bukanlah bank dengan aset terbesar, melainkan bank yang memiliki perencanaan bisnis paling adaptif, fokus pada pengalaman nasabah (customer-centric), serta tangguh dalam mengelola risiko.
Jika Anda membutuhkan program pelatihan perbankan, percayakan kebutuhan Anda kepada Kalpata. Kalpata menyediakan program pelatihan perbankan sebagai berikut:
- Banking Business Operation
- Banking Risk Management
- Risk Based Audit
- Good Corporate Governance
- Asset & Liability Management
- Commercial Credit Analysis
- Consumer Credit Analysis
- Handling Non Performance Loan
- Anti-Fraud & Whistle Blowing
- Graphology
- Banking Business Planning
- Sharia Banking Operations
- Bank Assurance Banking Business
- Wealth Management
- Key Performance Indicator
- APU-PPT & PPPSPM
- Integrity & Professionalism
Informasi pelatihan dan konsultasi dapat menghubungi:
Contact Person : Tri Putera, S.E. (Operations Manager)
Mobile/ Whatsapp : +6289513512939